Domain onlinelending.de kaufen?
Wir ziehen mit dem Projekt
onlinelending.de um.
Sind Sie am Kauf der Domain
onlinelending.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain onlinelending.de kaufen?
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
Ähnliche Suchbegriffe für Naturkatastrophen
Top-Angebote
Produkte zum Begriff Naturkatastrophen:
-
Grote, Tobias: Naturphänomene und Naturkatastrophen an StationenNaturphänomene und Naturkatastrophen an Stationen , Übungsmaterial zu den Kernthemen des Lehrplans (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140415, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Stationentraining Sekundarstufe Erdkunde##, Autoren: Grote, Tobias, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 84, Keyword: 5. bis 10. Klasse; Erdkunde/Geographie; Naturkatastrophen; Sekundarstufe I, Fachschema: Erdkundeunterricht~Geografie / Schulbuch~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Erdkunde, Geographie, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 268, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Welche Faktoren beeinflussen die optimale Kreditlaufzeit für einen Kreditnehmer?
Die finanzielle Situation des Kreditnehmers, die Höhe des Kreditbetrags und die Zinsen sind entscheidende Faktoren für die optimale Kreditlaufzeit. Ein längerer Zeitraum kann niedrigere monatliche Raten bedeuten, aber auch höhere Gesamtkosten aufgrund der Zinsen. Die individuellen Bedürfnisse und die Fähigkeit des Kreditnehmers, den Kredit zurückzuzahlen, sollten ebenfalls berücksichtigt werden. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
Glaubst du an Naturkatastrophen?
Ja, ich glaube an Naturkatastrophen, da es wissenschaftliche Beweise für ihre Existenz gibt und sie in der Vergangenheit immer wieder aufgetreten sind. Naturkatastrophen wie Erdbeben, Tsunamis und Hurrikane sind natürliche Phänomene, die durch geologische und meteorologische Prozesse verursacht werden. **
Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
Top-Angebote
Produkte zum Begriff Naturkatastrophen:
-
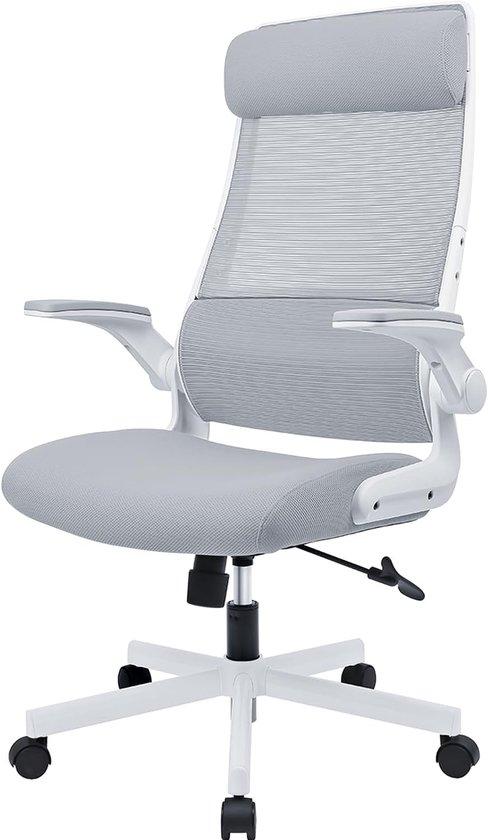
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grote, Tobias: Naturphänomene und Naturkatastrophen an StationenNaturphänomene und Naturkatastrophen an Stationen , Übungsmaterial zu den Kernthemen des Lehrplans (5. bis 10. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140415, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Titel der Reihe: Stationentraining Sekundarstufe Erdkunde##, Autoren: Grote, Tobias, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 84, Keyword: 5. bis 10. Klasse; Erdkunde/Geographie; Naturkatastrophen; Sekundarstufe I, Fachschema: Erdkundeunterricht~Geografie / Schulbuch~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Erdkunde, Geographie, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Schule und Lernen, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: SEK, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 268, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ettl, Robin: Naturkatastrophen und die Grenzen der Leistungspflicht des VersicherersNaturkatastrophen und die Grenzen der Leistungspflicht des Versicherers , Immense Schäden durch Naturkatastrophen bestimmen stetig die Schlagzeilen dieser Zeit. Die Veränderungen infolge des Klimawandels zwingen zu gesellschaftlicher Anpassung. Immer wieder wird dabei auch der Blick auf die Versicherungswirtschaft gerichtet. Bürger und Unternehmen sollen durch private Vorsorge zur gesellschaftlichen Katastrophenresilienz beitragen. Doch wie weit reicht der gegenwärtige Schutz in Deutschland verbreiteter Schadensversicherungen - insbesondere der Wohngebäude-, Hausrat und Kfz-Versicherung - gegen Naturkatastrophen? Um dieser Frage nachzugehen, werden die Instrumente zur Begrenzung der Leistungspflicht des Versicherers wie die positive Risikoabgrenzung, Risikoausschlüsse und Regelungen zur Gefahrerhöhung grundlagenorientiert aber speziell mit Blick auf Katastrophen beleuchtet. Den Kern bildet sodann die eingehende Untersuchung der gegenwärtigen Reichweite des Versicherungsschutzes gegen Naturkatastrophen verursacht durch Erdbeben, Wind, Hagel, Sturmflut, Extremniederschlag sowie Hitze und Trockenheit. Dabei steht im Zentrum vieler vertragsrechtlicher Fragen die Auslegung aus Sicht der Rechtsfigur des durchschnittlichen Versicherungsnehmers. Als problematisch sticht immer wieder die Abgrenzung der von Risikobeschreibungen erfassten Kausalverläufe hervor. Für diese Abgrenzung wird in Anlehnung an die Sturmflutentscheidung des BGH aus dem Februar 2020 eine neue Methodik vorgeschlagen, die im Einklang mit den Grundsätzen zur Auslegung Allgemeiner Versicherungsbedingungen steht. Ziel ist es, sowohl einen versicherungswissenschaftlichen Beitrag zur interdisziplinären Katastrophenforschung zu leisten als auch im Versicherungsvertragsrecht bestehende Annahmen im Bereich der Elementargefahren zu überprüfen und für die Zukunft gewappnete vertragsrechtliche Lösungen zu erforschen. Zielgruppe des Werkes sind Wissenschaftler und Praktiker des Versicherungsrechts sowie Forscher und Interessierte im Bereich der Katastrophenprävention und Katastrophenabwehr. , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250418, Titel der Reihe: Frankfurter Reihe (VVW-Verlag)#45#, Autoren: Ettl, Robin, Redaktion: Wandt, Manfred, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 488, Keyword: Elementarschadenversicherung; Frankfurter Reihe; Kausalität; Klimawandel; Naturkatastrophen; Risikoausschluss; Sachversicherung; Sturmflut; VVW; Verlag Versicherungswirtschaft; Versicherung; Versicherungsvertragsrecht; Überschwemmung, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 31, Gewicht: 700, Produktform: Kartoniert,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen Einkommensnachweise und Bonität die Kreditvergabe?
Einkommensnachweise und Bonität sind wichtige Faktoren bei der Kreditvergabe, da sie die finanzielle Stabilität und Rückzahlungsfähigkeit des Kreditnehmers widerspiegeln. Ein regelmäßiges Einkommen und eine gute Bonität erhöhen die Wahrscheinlichkeit, dass ein Kredit genehmigt wird und bessere Konditionen angeboten werden. Um das Ausfallrisiko zu minimieren, prüfen Banken und Kreditinstitute daher genau die Einkommensnachweise und Bonität der Kreditnehmer. **
-
Wie wirkt sich die Höhe des monatlichen Einkommens auf die Kreditvergabe aus? Wie können Kreditnehmer ihre Bonität verbessern, um bessere Konditionen für die Kreditvergabe zu erhalten?
Ein höheres monatliches Einkommen erhöht die Chancen auf eine Kreditvergabe, da es die Rückzahlungsfähigkeit des Kreditnehmers zeigt. Kreditnehmer können ihre Bonität verbessern, indem sie ihre Schulden reduzieren, regelmäßige Einkünfte nachweisen und eine positive Kreditgeschichte aufbauen. Dadurch können sie bessere Konditionen für die Kreditvergabe erhalten. **
-
Was ist die optimale Kreditlaufzeit für private Darlehen?
Die optimale Kreditlaufzeit für private Darlehen hängt von individuellen finanziellen Zielen und Bedürfnissen ab. In der Regel wird empfohlen, eine Kreditlaufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne dabei zu lange Zinsen zu zahlen. Eine Laufzeit zwischen 5 und 10 Jahren wird oft als optimal angesehen. **
-
Welche Faktoren beeinflussen die optimale Kreditlaufzeit für einen Kreditnehmer?
Die finanzielle Situation des Kreditnehmers, die Höhe des Kreditbetrags und die Zinsen sind entscheidende Faktoren für die optimale Kreditlaufzeit. Ein längerer Zeitraum kann niedrigere monatliche Raten bedeuten, aber auch höhere Gesamtkosten aufgrund der Zinsen. Die individuellen Bedürfnisse und die Fähigkeit des Kreditnehmers, den Kredit zurückzuzahlen, sollten ebenfalls berücksichtigt werden. **
Ähnliche Suchbegriffe für Naturkatastrophen
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Wie funktioniert die Kreditvergabe und Rückzahlung bei Banken?
Bei der Kreditvergabe prüft die Bank die Bonität des Kreditnehmers und legt die Konditionen fest. Der Kreditnehmer erhält das Geld und zahlt es plus Zinsen in Raten zurück. Bei Rückzahlungsrückstand können Mahnungen, Inkasso oder gar die Zwangsvollstreckung folgen. **
-
Glaubst du an Naturkatastrophen?
Ja, ich glaube an Naturkatastrophen, da es wissenschaftliche Beweise für ihre Existenz gibt und sie in der Vergangenheit immer wieder aufgetreten sind. Naturkatastrophen wie Erdbeben, Tsunamis und Hurrikane sind natürliche Phänomene, die durch geologische und meteorologische Prozesse verursacht werden. **
-
Welche verschiedenen Rückzahlungsmodalitäten werden typischerweise von Finanzinstituten, Kreditgebern und anderen Organisationen angeboten, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen?
Finanzinstitute, Kreditgeber und andere Organisationen bieten typischerweise verschiedene Rückzahlungsmodalitäten an, um Kreditnehmer bei der Rückzahlung von Darlehen zu unterstützen. Dazu gehören beispielsweise die monatliche Rückzahlung in festen Raten, die flexible Rückzahlung, die es dem Kreditnehmer ermöglicht, die Höhe der monatlichen Raten anzupassen, die gestaffelte Rückzahlung, bei der die Raten im Laufe der Zeit steigen oder fallen, und die vorzeitige Rückzahlungsoption, die es dem Kreditnehmer ermöglicht, das Darlehen vorzeitig zurückzuzahlen, um Zinsen zu sparen. Diese verschiedenen Modalitäten bieten den Kreditnehmern Flexibilität und Unterstützung bei der Rückzahlung ihrer Darlehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.